1. 政策核心定义
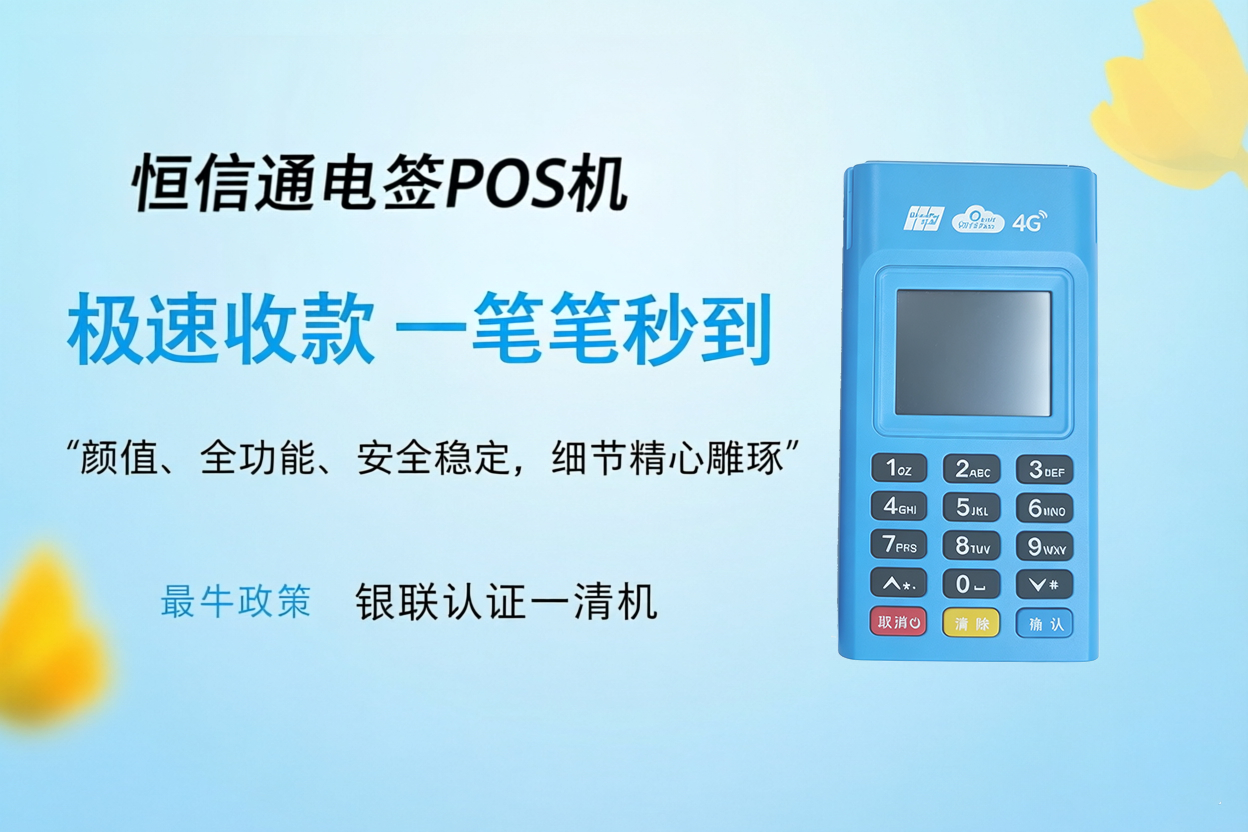
“一机一户”是央行2021年发布的《关于加强支付受理终端及相关业务管理的通知》(259号文件)的核心要求,指每台POS机必须与一个固定商户绑定,仅能显示该商户名称,无法通过技术手段切换至其他商户。例如,商户使用恒信通POS机收款时,小票上的商户名称将始终为注册时提交的营业执照名称,无法模拟超市、餐饮等不同场景。
2. 政策实施背景与目的
该政策旨在解决两大问题:一是打击信用卡套现行为,通过固定商户信息防止用户通过频繁切换商户模拟真实消费,从而规避银行风控;二是规范支付市场秩序,杜绝“跳码”现象(如将高费率的标准类商户跳转为低费率的优惠类商户),保障银行和持卡人利益。例如,此前部分支付机构通过“跳码”损害银行利润,导致多家机构被罚款并归还跳码费用。
3. 对商户与用户的影响
(1)商户端:需确保设备与营业执照信息一致,避免因商户名称不符导致交易拦截。例如,餐饮类商户需选择MCC码为5812的恒信通设备,否则可能影响信用卡积分获取。
(2)用户端:长期在单一商户交易易触发银行风控,建议通过多元化消费降低风险。例如,结合线上支付(如绑定支付宝、微信支付)、线下扫码支付等方式,丰富账单场景。
总结:恒信通POS机“一机一户”政策通过固定商户信息,提升了交易透明度与安全性,压缩了违规支付机构的生存空间。商户需严格遵循政策要求,用户则需调整用卡习惯,通过多元化消费降低风控概率。这一政策既是支付行业合规化的重要一步,也为长期健康发展奠定了基础。
